Türkiye'de Mevduat Faizi 2026: Stopaj ve Reel Getiri
Kasım 2026'da bankalar mevduata ne kadar faiz veriyor? TL ve dolar faizleri, %17,5 stopaj, mevduat sigortası ve enflasyon sonrası reel getiri tek rehberde.
Türkiye'de mevduat faizi Kasım 2026'da bir aylık TL mevduatta bankaya göre yıllık yaklaşık %32 ile %39 (brüt) arasında, dolar mevduatta ise genellikle %2'nin altında. TL mevduat faizinden %17,5 stopaj kesiliyor ve Türkiye'de yıllık enflasyon %29,77. Yani reel getiri, bankanın vitrinindeki rakamdan çok daha düşük. Bu rehberde güncel faiz oranlarını, vergiyi, mevduat sigortasını, İranlılar için hesap açmayı ve basit bir reel getiri hesabını ele alıyoruz.
Bu konudaki Farsça makalelerin çoğu hâlâ %45 ya da %50 faizden söz ediyor. Bu rakamlar geçmiş yıllara ait. Türkiye Cumhuriyet Merkez Bankası 2025'ten bu yana politika faizini birkaç kez indirdi ve mevduat faizleri de onu izleyerek geriledi.
Bugün Türkiye'de mevduat faizi ne kadar?
Tüm oranların çıkış noktası Türkiye Cumhuriyet Merkez Bankası'nın (TCMB) politika faizidir. Para Politikası Kurulu 22 Ekim 2026'da bu oranı %37'den %36'ya indirdi. Bankalar mevduat faizini genellikle bu seviyenin biraz altında ya da ona yakın belirliyor.
Bloomberg HT'nin aktardığı TCMB haftalık verilerine göre 1-3 ay vadeli ortalama TL mevduat faizi 9 Ekim 2026 haftasında %36,4'e geriledi. Bu, 2023'ten bu yana en düşük seviye. 2025 başında aynı ortalama yaklaşık %50 idi.
Aşağıdaki tablo bazı büyük bankaların 32 günlük TL mevduat oranlarını gösteriyor. Rakamlar, Takvim gazetesinin derlediği 3 Kasım 2026 tarihli resmi banka sayfalarından alındı.
| Banka | Yıllık brüt faiz | 1 milyon TL'nin 32 günlük net getirisi | Koşul |
|---|---|---|---|
| Akbank Mobil | %39 | 28.208 TL | Yalnızca yeni mobil müşteri, 500 bin - 10 milyon TL |
| Garanti BBVA | %38'e kadar | 27.485 TL'ye kadar | Oran müşteriye göre değişir |
| Enpara | %36,75 | 26.581 TL | 750 bin - 1,5 milyon TL |
| İş Bankası | %36,75 | 26.581 TL | Vadeli hesabı olmayan müşteri |
| Halkbank | %35 | 25.315 TL | 500 bin - 1 milyon TL |
| Ziraat | %32 | 23.145 TL | İnternet mevduatı, 500 bin TL'den itibaren |
Bu tabloyla ilgili iki not:
- En yüksek oranlar genellikle kampanyadır. Yeni para, yeni müşteri ya da mobil kanal için geçerlidir ve ilk vadeden sonra düşebilir.
- Oranlar her hafta değişir. Para yatırmadan önce oranı bir makaleden değil, bankanın kendi uygulamasından kontrol edin.
Türkiye'de mevduat faizinin vergisi (stopaj)
Türkiye'de mevduat faizinin vergisini banka, faizi öderken kendisi keser. Bu kesintiye stopaj denir. Bunun için ayrıca beyanname vermezsiniz. Oranlar 9 Temmuz 2025 tarihli Resmî Gazete'de yayımlanan Cumhurbaşkanı Kararı ile artırıldı ve 2026'da şöyle:
| Mevduat türü | Stopaj oranı |
|---|---|
| TL, 6 aya kadar (32 gün dahil) | %17,5 |
| TL, 6 ay - 1 yıl | %15 |
| TL, 1 yıldan uzun | %10 |
| Dolar, euro ve diğer dövizler | %25 |
Örnek: 1 milyon TL, %39 faizle 32 günde yaklaşık 34.192 TL brüt faiz getirir. %17,5 kesintiden sonra hesabınıza yaklaşık 28.208 TL geçer.
Reel getiri: enflasyon ve dolar kurundan sonra
İranlı tasarruf sahiplerinin asıl sorusu, sonunda dolar bazında ne kazandıklarıdır. İki rakam önemlidir:
- Enflasyon: Türkiye İstatistik Kurumu'na (TÜİK) göre Ekim 2026'da yıllık enflasyon %29,77 oldu.
- Dolar kuru: Dolar Kasım 2025 başında yaklaşık 42,2 TL, 6 Kasım 2026'da ise yaklaşık 50,15 TL idi. Yani bir yılda dolar TL karşısında yaklaşık %19 değer kazandı.
32 günlük mevduatı her ay yaklaşık %36 faizle yenilerseniz, vergi sonrası yıllık net getiri yaklaşık %30 olur. Dolar bazındaki sonuç, aynı yıl içinde doların ne kadar yükseldiğine bağlıdır. Aşağıdaki tablo bir tahmin değil, varsayımsal bir hesaptır:
| Bir yılda dolar kurundaki artış | %30 getirili mevduatın dolar bazında sonucu |
|---|---|
| %10 | Yaklaşık %18 kazanç |
| %20 | Yaklaşık %8 kazanç |
| %30 | Yaklaşık başa baş |
| %40 | Yaklaşık %7 kayıp |
Kısacası TL mevduat, ancak TL faiz oranından daha yavaş değer kaybederse dolar bazında kazandırır. Merkez Bankası faiz indiriyor, bu nedenle sonraki mevduatların getirisi muhtemelen bugünkü oranların altında kalacak. Bir kur şoku da birkaç aylık faizi birkaç günde silebilir.
Türk bankalarında dolar ve euro mevduatı
Döviz mevduatında TL riski yoktur ama getirisi çok düşüktür. 2026'da dolar mevduat faizinin çoğu bankada sıfır ile yaklaşık %2 arasında olduğu bildirildi; oran genellikle pazarlıkla ve tutara göre belirleniyor. Bu düşük faizden bile %25 vergi kesiliyor.
Kur Korumalı Mevduat (KKM) da artık yok. Yeni hesap açılışı Ağustos 2025'te durduruldu ve bakiyesi Ağustos 2026'da sıfırlandı. Hâlâ KKM öneren her site güncel olmayan bilgi veriyor.
Mevduat sigortası: paranızın ne kadarı güvencede?
Tasarruf Mevduatı Sigorta Fonu (TMSF), bir banka batarsa kişilerin mevduatını belirli bir limite kadar güvenceye alır. Bu limit 1 Ocak 2026'dan itibaren 950 binden 1.200.000 TL'ye çıktı. 6 Kasım 2026 kuruyla bu, yaklaşık 24 bin dolar ediyor.
- Limit kişi başına ve banka başına uygulanır. Aynı bankadaki birden fazla hesap ya da aynı bankanın farklı şubelerindeki hesaplar toplanır.
- Döviz mevduatı da kapsamdadır, ancak limit TL olarak hesaplanır ve ödenir.
- Yalnızca Türkiye'deki şubelerdeki mevduat kapsamdadır.
Büyük bir tutarınız varsa, onu birkaç bankaya bölmek riski azaltır.
İranlılar Türkiye'de mevduat hesabı açabilir mi?
Evet, ancak her banka ve her şube İranlılara hesap açmıyor. Karar bankanın iç politikasına, hatta şubeye bağlı. ABD Hazine Bakanlığı 4 Eylül 2026'da İstanbul merkezli bir yatırım bankasını İran'ın finans kuruluşlarına hizmet verdiği gerekçesiyle yaptırım listesine aldı. Bu tür olaylardan sonra bankalar İranlı müşterilerin fonlarının kaynağı konusunda daha sıkı davranıyor. İran banka kartları da Türkiye'de çalışmıyor.
Mevduat yapmak için olağan adımlar:
- Vergi numarası alın. Vergi numarası neredeyse tüm bankaların ön koşulu. Ayrıntılı rehber için Türkiye'de vergi numarası yazımıza bakın.
- Türk SIM kartınız olsun. Bankanın tek kullanımlık şifreleri SMS ile gelir.
- Belgelerinizi hazırlayın. Pasaport, Türkiye'deki adres ve birçok şubede ikamet izni kartı.
- Paranın kaynağını belgeleyin. Büyük transferlerde paranın nereden geldiğine dair belge istenir.
- Hesabı açın ve mevduatı bankanın uygulamasından oluşturun. Uygulamadaki oran bazen şubedekinden yüksektir.
İranlılarla genellikle çalışan bankalar dahil daha fazla ayrıntı, Türkiye'de banka hesabı açma rehberimizde yer alıyor.
Türk vatandaşlığı için banka mevduatı
Yatırım yoluyla Türk vatandaşlığının yollarından biri, Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) tarafından tespit edilen bankalara en az 500.000 dolar ya da karşılığını yatırıp 3 yıl tutmaktır. Bu koşul, Türk Vatandaşlığı Kanununun Uygulanmasına İlişkin Yönetmelik'in 20. maddesinde yer alıyor. 2022 değişikliğine göre döviz, banka aracılığıyla Merkez Bankası'na satılmalı ve TL karşılığı mevduata yatırılmalıdır. Yani bu yolda paranız üç yıl boyunca TL'dedir ve kur riskini siz taşırsınız.
Alternatif yol, en az 400.000 dolar değerinde gayrimenkul satın almaktır. Koşullarını gayrimenkul yatırımıyla Türk pasaportu yazımızda anlattık. Bu kurallar değişebilir. Her karardan önce güncel koşulları ALO TURKEY danışmanlarıyla kontrol edin.
Banka mevduatı mı, gayrimenkul mü?
Müşterilerimizin çoğu TL mevduat ile İstanbul'da daire almak arasında kararsız kalıyor. Her birinin kendi kullanım alanı var:
| Kriter | TL mevduat | İstanbul'da gayrimenkul |
|---|---|---|
| Kur riski | Tam; para TL'de | Daha düşük; konut fiyatları genellikle enflasyon ve dolarla hareket eder |
| Likidite | Yüksek; vadede serbest kalır | Düşük; satış aylar sürebilir |
| Düzenli gelir | Aylık faiz, %17,5 stopajla | Aylık kira |
| Giriş maliyeti | Neredeyse sıfır | Tapu harcı, komisyon ve diğer masraflar |
| İkamet | Sağlamaz | Uygun bir gayrimenkul ikamet sağlayabilir |
| Vatandaşlık | 500.000 dolar, 3 yıl | 400.000 dolar, 3 yıl |
Bir yıl içinde ihtiyaç duyacağınız para için kısa vadeli mevduat daha mantıklı. Dolar değerini korumak istediğiniz çok yıllık sermaye için gayrimenkul daha ciddi bir seçenek. Satın alma masraflarını Türkiye'de konut alım maliyeti hesaplayıcısı ile hesaplayabilirsiniz. Kira geliri için İstanbul'da kira geliri ve Türkiye'de gayrimenkul yatırımı hâlâ kârlı mı? yazılarımızı okuyun.
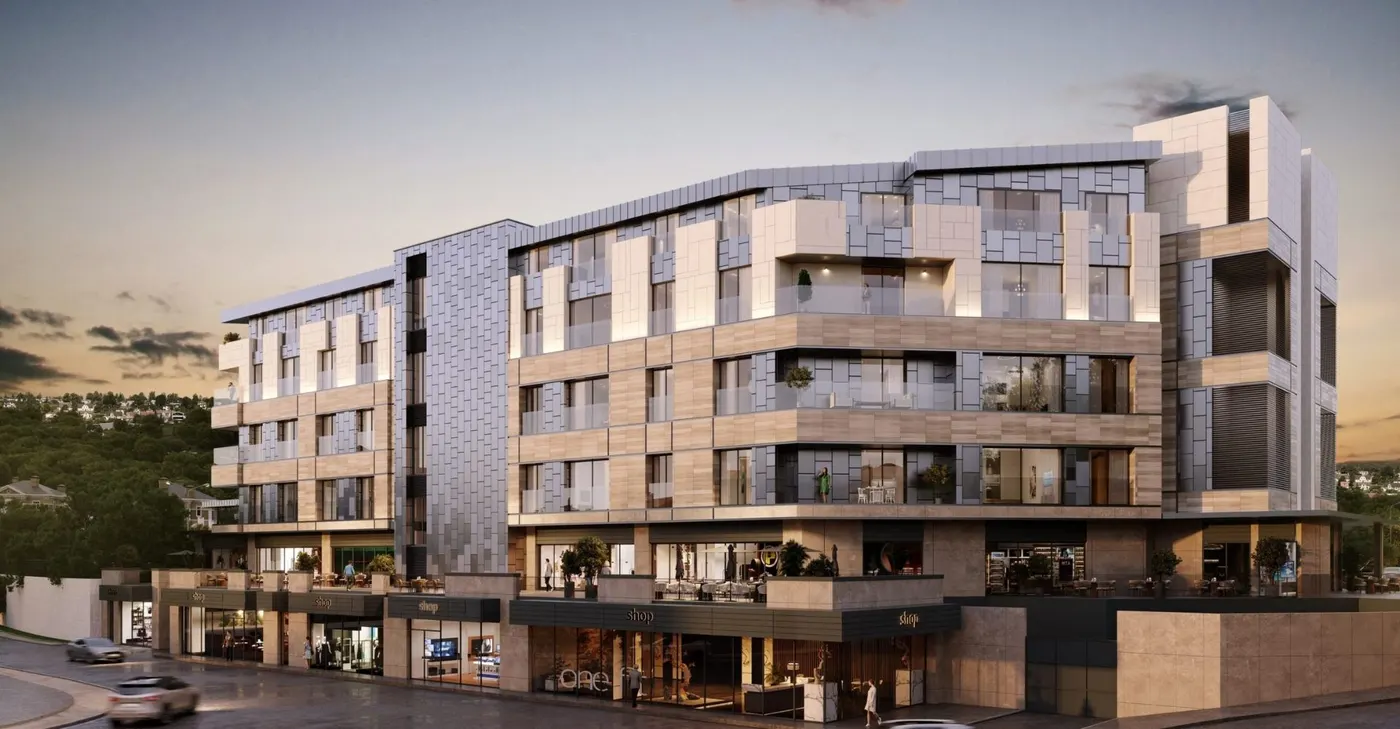
İstanbul'un kuzeyindeki prestijli bölgelerde gayrimenkul düşünüyorsanız, İstinye'deki Seba Center projesi ilanlarımızdan bir örnek.
Sıkça sorulan sorular
Türkiye'de mevduat faizi aylık mı ödenir?
32 günlük mevduatta faiz her vadenin sonunda ödenir; faizi çekebilir ya da anaparayla birlikte yeniden yatırabilirsiniz. Daha uzun vadelerde faiz genellikle vade sonunda ödenir.
Yabancılar da mevduat faizinden vergi öder mi?
Evet. Banka faizi öderken vergiyi tüm mevduat sahiplerinden keser: 6 aya kadar TL mevduatta %17,5, döviz mevduatta %25.
Asgari mevduat tutarı ne kadar?
Asgari tutarı her banka kendisi belirler. En yüksek oranlar genellikle 500 bin TL ve üzeri tutarlar için geçerlidir.
Banka batarsa ne olur?
TMSF, kişi başına ve banka başına 1.200.000 TL'ye kadar öder. Bu limitin üzerindeki tutar güvence altında değildir.
İkamet izni olmadan mevduat hesabı açılabilir mi?
Bazı şubeler pasaport ve vergi numarasıyla hesap açıyor, ancak birçoğu ikamet izni kartı istiyor. İranlılar için bu, bankaya ve şubeye bağlı.
ALO TURKEY ile ücretsiz danışmanlık
ALO TURKEY'in İstanbul'daki ekibi, Farsça konuşan yatırımcıların mevduat, gayrimenkul ve ikamet ile vatandaşlık yolları arasında doğru seçim yapmasına yardımcı oluyor. Vergi numarası, hesap açma ve doğru gayrimenkulü seçme konusunda yanınızdayız. Türkiye'de vergi ve bankacılık kuralları sık değişir, bu yüzden karar vermeden önce danışmanlarımızla görüşün. Bize WhatsApp veya iletişim sayfamız üzerinden ulaşın.
Kaynaklar: Türkiye Cumhuriyet Merkez Bankası (TCMB, 22 Ekim 2026 faiz kararı), Türkiye İstatistik Kurumu (TÜİK, Ekim 2026 enflasyonu), Resmî Gazete (stopaj kararı, 9 Temmuz 2025), Tasarruf Mevduatı Sigorta Fonu (TMSF, 2026 limiti), Türk Vatandaşlığı Kanununun Uygulanmasına İlişkin Yönetmelik, Takvim (banka oranları, 3 Kasım 2026), Bloomberg HT (ortalama mevduat faizi ve dolar kuru, Ekim ve Kasım 2026), ABD Hazine Bakanlığı (4 Eylül 2026).